
-
Non esiste una migliore assicurazione auto in assoluto. La soluzione più adatta dipende dalle caratteristiche del conducente e del veicolo, dalle coperture necessarie, dalle condizioni contrattuali e dalle modalità con cui si desidera acquistare e gestire la polizza.
Il prezzo è certamente importante, ma non è l’unico elemento da considerare. Due preventivi apparentemente simili possono prevedere massimali, franchigie, scoperti, rivalse e garanzie accessorie differenti.
Anche la qualità dell’assistenza, la gestione dei sinistri e la possibilità di amministrare la polizza online possono incidere sulla scelta finale.
Per individuare l’assicurazione più adatta è quindi necessario confrontare offerte costruite con condizioni equivalenti e valutare il rapporto tra costo, protezione e servizi disponibili.

Cosa troverai in questa guida:
In questa guida scoprirai quali elementi considerare per scegliere la migliore assicurazione auto online nel 2026. Vedremo come confrontare il prezzo con le condizioni della polizza, quali coperture possono essere più adatte in base al conducente e al veicolo e perché massimali, franchigie, scoperti e rivalse possono fare la differenza tra due preventivi apparentemente simili.
Approfondiremo inoltre il ruolo dell’assistenza e della gestione dei sinistri, le verifiche da effettuare sull’affidabilità della compagnia e del sito utilizzato e come interpretare recensioni, rating e dati sui reclami. Troverai infine criteri pratici per confrontare le offerte e scegliere una soluzione coerente con le tue esigenze.
Per scegliere la migliore assicurazione auto per le proprie esigenze non è sufficiente confrontare il premio annuale. È necessario verificare che cosa comprende ciascuna offerta, quali rischi restano a carico dell’assicurato e quali servizi sono disponibili durante la validità del contratto.
Il confronto dovrebbe partire dalla RC Auto obbligatoria, per poi considerare le eventuali coperture accessorie dedicate al veicolo, al conducente e all’assistenza. È inoltre importante verificare massimali, franchigie, scoperti, esclusioni, rivalse e persone autorizzate alla guida.
Anche la compagnia assicurativa deve essere valutata con attenzione. Il primo controllo riguarda la sua regolare autorizzazione a operare e, in caso di acquisto online, la corrispondenza del sito con quelli riportati negli elenchi ufficiali IVASS.
Possono essere consultati anche i dati IVASS sui reclami rapportati al numero dei contratti o ai premi raccolti, oltre alle recensioni e ai rating pubblicati dagli utenti.
Le recensioni online possono offrire indicazioni sull’esperienza dei clienti, ma non certificano da sole l’affidabilità di una compagnia. È utile considerare il numero e la data delle valutazioni, la distribuzione dei punteggi, i problemi segnalati più frequentemente e le risposte fornite dalla compagnia assicurativa, evitando di basare la scelta soltanto sul rating medio.
La soluzione più adatta sarà quindi quella che offre un buon equilibrio tra:
- prezzo complessivo;
- coperture e condizioni contrattuali;
- caratteristiche del conducente e del veicolo;
- assistenza e gestione dei sinistri;
- affidabilità e trasparenza della compagnia;
- modalità di acquisto e gestione della polizza.
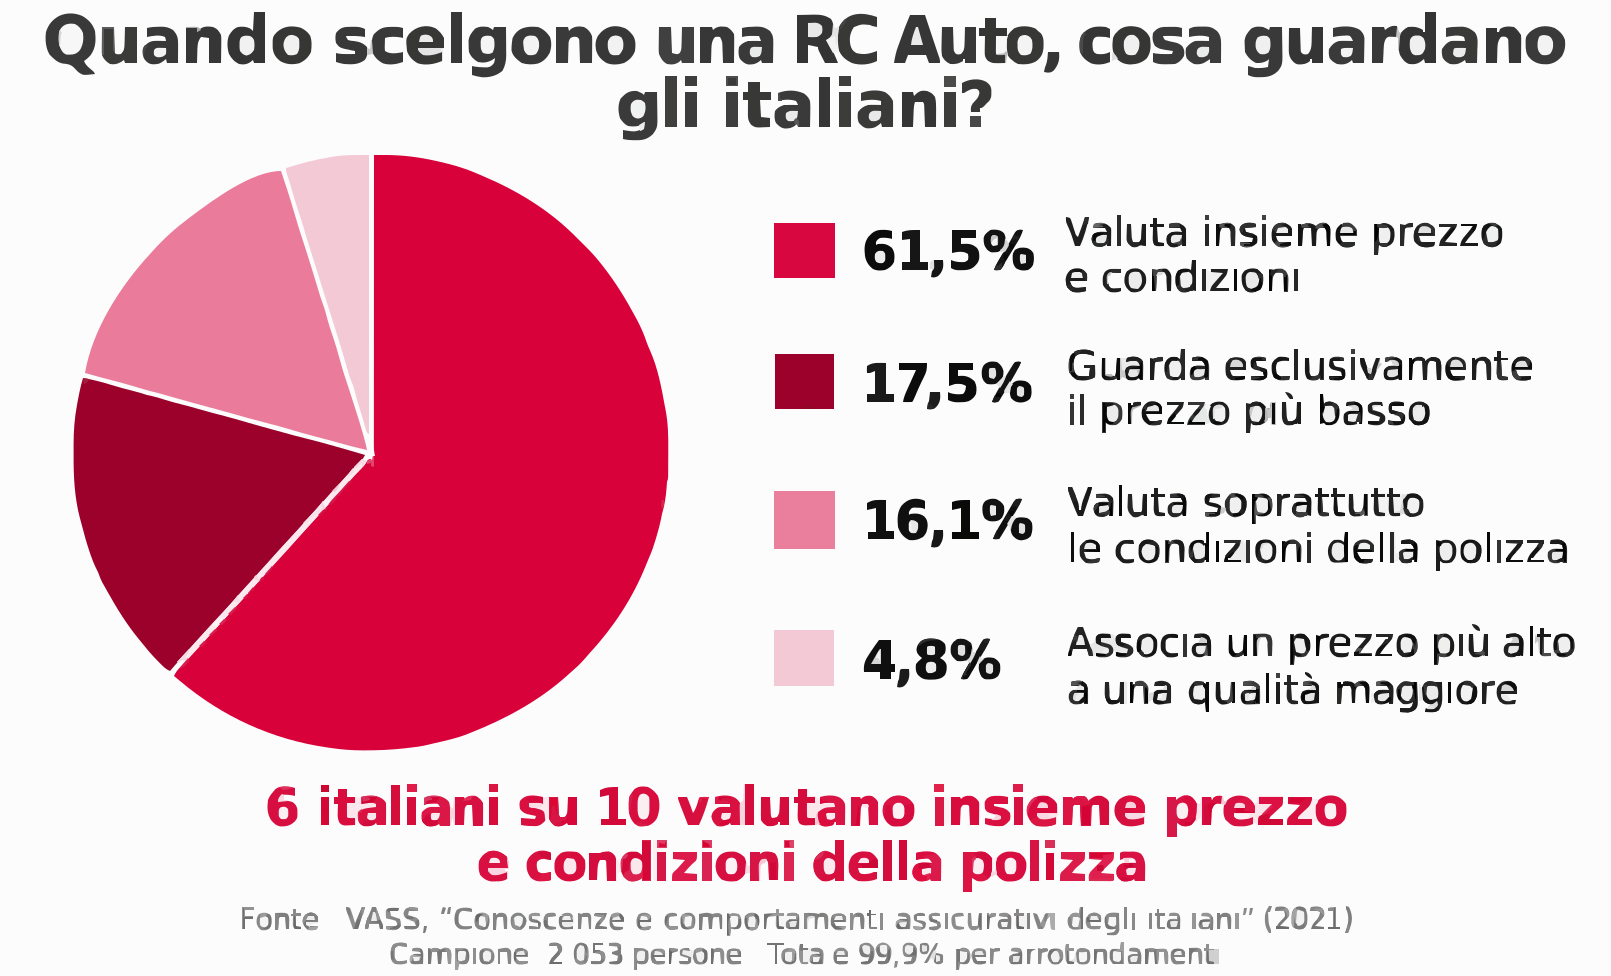
Nella scelta dell’assicurazione auto, il prezzo rappresenta un elemento importante, ma per la maggioranza degli italiani deve essere valutato insieme alle condizioni offerte dalla polizza.
Secondo l’indagine nazionale IVASS più recente, sulle conoscenze e sui comportamenti assicurativi, realizzata su un campione rappresentativo di 2.053 persone, il 61,5% degli intervistati considera congiuntamente il costo e le condizioni della RC Auto, riconoscendo che la proposta con il prezzo più basso o più alto non è necessariamente la migliore.
- Il 17,5% guarda invece esclusivamente al prezzo più basso, mentre il 16,1% si concentra soprattutto sulle condizioni della polizza indipendentemente dal costo.
- Una quota più contenuta, pari al 4,8%, tende ad associare un prezzo più elevato a una qualità maggiore.
- Più in generale, il 65,9% del campione dichiara di valutare molto o abbastanza diverse offerte prima di scegliere una polizza. Il confronto rappresenta quindi una parte importante del processo decisionale, ma è realmente utile soltanto quando prezzo e condizioni contrattuali sono comparabili.
Come confrontare le assicurazioni auto
| Criterio | Che cosa controllare | Perché è importante |
|---|---|---|
| Prezzo complessivo | Premio annuale, pagamento rateale ed eventuali costi aggiuntivi | Permette di capire quanto si pagherà realmente durante l’anno |
| RC Auto | Massimali, esclusioni e condizioni di rivalsa | Definisce il livello effettivo della copertura obbligatoria |
| Coperture accessorie | Garanzie incluse e opzionali | Due preventivi simili possono offrire protezioni differenti |
| Franchigie e scoperti | Importi o percentuali a carico dell’assicurato | Possono incidere sulla spesa sostenuta in caso di danno |
| Formula di guida | Persone autorizzate a utilizzare il veicolo | Deve essere coerente con chi guida realmente l’auto |
| Assistenza | Canali di contatto e servizi disponibili | Può essere determinante in caso di guasto o incidente |
| Gestione dei sinistri | Modalità di denuncia, documenti richiesti e rete convenzionata | Incide sulla semplicità della gestione del danno |
| Gestione digitale | Preventivo, documenti, pagamenti e operazioni online | Consente di amministrare la polizza con maggiore autonomia |
| Affidabilità della compagnia | Autorizzazione IVASS, incidenza dei reclami, recensioni e rating | Aiuta a valutare la reputazione della compagnia e l’esperienza offerta nella gestione della polizza |
| Affidabilità del sito | Corrispondenza con gli elenchi ufficiali e correttezza dei recapiti | Aiuta a evitare operatori abusivi e polizze false |

Il consiglio di Genertel
Quando confronti più assicurazioni auto, configura i preventivi utilizzando gli stessi dati e selezionando condizioni equivalenti. Verifica che formula di guida, massimali, garanzie, franchigie, modalità di pagamento e servizi inclusi siano realmente comparabili.
Un prezzo inferiore può dipendere da una protezione diversa o da maggiori limitazioni contrattuali: prima di scegliere, valuta quindi insieme il costo annuale, le condizioni della polizza e i servizi che ritieni più importanti.
Il miglior prezzo per l’assicurazione auto non corrisponde necessariamente alla soluzione più conveniente nel complesso.
Un premio più basso può dipendere, ad esempio, da:
- massimali differenti;
- franchigie o scoperti più elevati;
- una formula di guida più restrittiva;
- un numero inferiore di garanzie;
- maggiori esclusioni o possibilità di rivalsa;
- servizi di assistenza differenti;
- modalità di pagamento diverse.
Per questo il prezzo deve essere confrontato con il livello di protezione effettivamente offerto. La stessa indagine IVASS evidenzia che la maggioranza degli intervistati considera più corretto valutare insieme costo e condizioni della RC Auto, anziché concentrarsi soltanto sull’importo da pagare.
Una polizza meno costosa può essere adeguata quando risponde ai rischi reali del conducente e del veicolo. Può invece risultare poco conveniente se, in caso di sinistro o guasto, lascia a carico dell’assicurato una parte significativa delle spese o non comprende i servizi ritenuti necessari.

Da ricordare:
Non confrontare soltanto il totale evidenziato nel preventivo. Controlla che cosa è incluso, quali importi restano a tuo carico e in quali situazioni la copertura potrebbe non operare.
Per capire quale assicurazione auto sia realmente più adatta è necessario valutare le condizioni che determinano quanto paga la compagnia e quale parte dell’eventuale danno resta a carico dell’assicurato.
Massimale
Il massimale è l’importo massimo che la compagnia può pagare per i danni coperti dalla polizza.
Per la RC Auto sono previsti importi minimi stabiliti dalla normativa, ma il contratto può consentire di scegliere valori superiori. L’aumento dei massimali amplia la copertura e può comportare un premio più elevato.
Franchigia
La franchigia è una somma prestabilita che rimane a carico dell’assicurato in caso di sinistro.
L’importo e le modalità di applicazione devono essere verificati nelle condizioni della singola garanzia. A parità di copertura, una franchigia più elevata può ridurre il premio, ma aumenta la quota che l’assicurato deve sostenere in caso di danno.
Scoperto
Lo scoperto è una percentuale del danno che resta a carico dell’assicurato. Può essere accompagnato da un importo minimo, applicato quando la percentuale calcolata risulta inferiore alla soglia indicata nel contratto.
Prima di confrontare due offerte è quindi necessario controllare sia la percentuale sia l’eventuale minimo previsto.
Rivalsa
La rivalsa è il diritto della compagnia di richiedere all’assicurato il rimborso, totale o parziale, di quanto pagato al danneggiato quando ricorrono determinate condizioni previste dalla polizza.
Una maggiore limitazione delle esclusioni e delle possibilità di rivalsa amplia la tutela e può comportare un aumento del premio.
Da ricordare:
Un premio particolarmente basso può essere accompagnato da franchigie, scoperti o limitazioni più significative. Prima dell’acquisto controlla sempre il Set Informativo e non basarti soltanto sulla descrizione sintetica del preventivo.
Le modalità di assistenza e di gestione dei sinistri possono incidere in modo significativo sull’esperienza dell’assicurato quando si verifica un incidente, un guasto o un altro evento coperto.
Prima di scegliere è utile verificare:
- quali canali sono disponibili per ricevere supporto;
- gli orari e le modalità di contatto;
- se è possibile denunciare il sinistro online o tramite app;
- quali documenti devono essere inviati;
- come è possibile seguire lo stato della pratica;
- se è disponibile una rete di carrozzerie o strutture convenzionate;
- quali servizi sono previsti in caso di guasto o fermo del veicolo.
La presenza di strumenti digitali può semplificare la consultazione dei documenti e l’apertura della pratica, ma deve essere valutata insieme alla disponibilità dell’assistenza e alle condizioni applicate al sinistro.
Anche le recensioni possono offrire indicazioni sull’esperienza vissuta da altri clienti, soprattutto quando riguardano la gestione degli incidenti, i tempi di risposta e la disponibilità del servizio clienti. Devono però essere analizzate nel loro insieme e non sulla base di singoli commenti isolati.
Non esiste una migliore compagnia assicurativa auto valida per ogni automobilista. Per valutare un’impresa o un intermediario è però possibile utilizzare alcuni criteri oggettivi.
Il primo controllo riguarda l’autorizzazione a operare. L’attività assicurativa e quella di intermediazione possono essere esercitate soltanto da imprese e intermediari iscritti negli Albi o negli elenchi previsti.
È inoltre utile valutare:
- chiarezza del preventivo e della documentazione;
- comprensibilità delle condizioni contrattuali;
- disponibilità dei canali di assistenza;
- modalità di denuncia e gestione dei sinistri;
- accessibilità dei documenti;
- possibilità di presentare un reclamo;
- recensioni e rating degli utenti;
- qualità e puntualità delle risposte della compagnia;
- strumenti digitali e telefonici disponibili.
Il rating medio può offrire una prima indicazione sulla reputazione percepita della compagnia, ma deve essere contestualizzato.
Un punteggio elevato basato su poche recensioni non è direttamente confrontabile con quello di una compagnia assicurativa che ha ricevuto migliaia di valutazioni. È inoltre opportuno controllare quanto siano recenti i commenti e quali aspetti riguardino: preventivo, assistenza, rinnovo, pagamento o gestione del sinistro.
È utile osservare anche come la compagnia risponde alle segnalazioni e se i problemi evidenziati dagli utenti si ripetono nel tempo.
Recensioni e rating devono comunque integrare, non sostituire, la lettura delle condizioni contrattuali e le verifiche effettuate attraverso le fonti ufficiali.
Assicurazione auto online o tradizionale: cosa cambia?
La distinzione tra assicurazione online e tradizionale riguarda soprattutto le modalità con cui viene richiesto il preventivo, acquistata la polizza e gestito il rapporto con la compagnia.
Con un’assicurazione auto online può essere possibile:
- compilare il preventivo tramite sito;
- modificare le opzioni selezionate e visualizzare il prezzo;
- caricare i documenti;
- acquistare e pagare digitalmente;
- consultare la polizza nell’area riservata;
- utilizzare app o servizi online per alcune operazioni;
- denunciare o seguire un sinistro attraverso strumenti digitali.
L’assicurazione tradizionale può invece prevedere un rapporto più diretto con un agente o un’agenzia fisica.
Nessuno dei due modelli è automaticamente migliore. La scelta dipende dal livello di autonomia desiderato, dalla familiarità con gli strumenti digitali e dal tipo di assistenza preferito.
Anche una polizza acquistata online deve essere valutata per condizioni, assistenza e affidabilità dell’operatore. Il canale digitale, da solo, non garantisce che il premio sia sempre più basso o che il prodotto sia necessariamente più adatto.
Genertel può essere considerata tra le soluzioni da valutare per chi cerca un’assicurazione auto online perché combina personalizzazione della polizza, gestione digitale, flessibilità di pagamento e assistenza.
Il preventivo auto può essere calcolato online in pochi minuti, partendo dalla RC Auto e aggiungendo le garanzie più coerenti con il veicolo e con le proprie esigenze. Il prezzo si aggiorna durante la configurazione e, quando disponibile, il premio può essere pagato in un’unica soluzione oppure suddiviso in rate.
Dopo l’acquisto, l’app Genertel+ e l’Area Riservata permettono di consultare contratto, certificato e scadenze, gestire la polizza in autonomia, accedere ai canali di assistenza e denunciare un sinistro caricando direttamente foto e video, seguendone poi lo stato.
Alla componente digitale si affiancano canali di supporto via telefono, chat ed e-mail, utili quando l’utente preferisce ricevere assistenza da un consulente.
Anche l’affidabilità rappresenta un elemento da considerare: Genertel appartiene al Gruppo Generali, è soggetta alla vigilanza di IVASS ed è iscritta all’Albo delle imprese di assicurazione con il numero 1.00012.
Al 22 luglio 2026 presenta inoltre su Trustpilot un punteggio di 4,4 su 5, basato su oltre 20.600 recensioni, e risulta aver risposto al 99% delle recensioni negative.
Genertel pubblica inoltre il proprio rendiconto sui reclami. Nel 2025 ha registrato 3.056 reclami complessivi, di cui 2.245 relativi al comparto Auto. L’incidenza complessiva dei reclami rispetto ai contratti è stata pari allo 0,2%.
Anche questo dato non permette, da solo, di stabilire quale sia la migliore compagnia, ma offre un ulteriore elemento di trasparenza da leggere insieme a coperture, prezzo, assistenza, strumenti digitali e opinioni dei clienti.
Nel complesso, la possibilità di configurare e acquistare la polizza online, gestirla in autonomia, ricevere assistenza attraverso più canali e personalizzare il livello di protezione consente di considerare Genertel tra le soluzioni più complete da prendere in esame per l’assicurazione auto online.
Contenuto verificato dal team assicurativo Genertel.
Qual è la migliore assicurazione auto nel 2026?
La migliore assicurazione auto è quella che offre il giusto equilibrio tra prezzo, coperture, affidabilità della compagnia e qualità del servizio rispetto alle proprie esigenze. Per individuarla è necessario confrontare preventivi equivalenti e valutare anche assistenza, gestione dei sinistri, franchigie, rivalse e strumenti disponibili per gestire la polizza.
Come scegliere la migliore assicurazione auto?
Confronta il prezzo annuale con le coperture e le condizioni contrattuali, verificando massimali, franchigie, scoperti, rivalse e formula di guida. Considera inoltre l’affidabilità della compagnia, la chiarezza dei documenti, i canali di assistenza, la gestione dei sinistri e le recensioni degli utenti.
Qual è la migliore assicurazione auto online?
La migliore assicurazione auto online è quella che combina un prezzo adeguato al proprio profilo con coperture coerenti, una compagnia affidabile e servizi digitali semplici da utilizzare. È importante verificare anche la possibilità di ricevere assistenza, denunciare un sinistro e gestire facilmente documenti, pagamenti e modifiche alla polizza.
Il preventivo auto più economico è sempre il migliore?
No. Un prezzo più basso può dipendere da meno coperture, franchigie o scoperti più elevati, massimali differenti o condizioni più restrittive. La convenienza deve essere valutata considerando anche la qualità del servizio, l’assistenza e il livello di protezione effettivamente offerto.
Come capire se una compagnia assicurativa è affidabile?
Verifica innanzitutto che la compagnia o l’intermediario siano regolarmente autorizzati a operare. Puoi inoltre valutare la chiarezza delle condizioni, i canali di assistenza, le modalità di gestione dei sinistri, i dati sui reclami e la reputazione rilevata attraverso recensioni e rating.
Recensioni e rating aiutano a scegliere l’assicurazione auto?
Sì, possono fornire indicazioni sull’esperienza dei clienti, soprattutto per assistenza, gestione dei sinistri e servizi digitali. Devono però essere letti considerando il numero e la data delle recensioni, i temi ricorrenti e le risposte della compagnia, senza basare la scelta soltanto sul punteggio medio.
I dati sui reclami permettono di individuare la migliore compagnia assicurativa?
I dati sui reclami possono contribuire alla valutazione dell’affidabilità e della qualità del servizio, soprattutto quando sono rapportati al numero dei contratti o alle dimensioni della compagnia. Non costituiscono però, da soli, una classifica delle migliori assicurazioni e devono essere considerati insieme a condizioni, assistenza e reputazione.
Quali servizi valutare prima di scegliere un’assicurazione auto?
È utile controllare i canali di assistenza, le modalità di denuncia del sinistro, la possibilità di seguirne lo stato, la rete di strutture convenzionate e i servizi disponibili in caso di guasto o incidente. Per una polizza online contano anche la gestione digitale dei documenti, dei pagamenti e delle modifiche contrattuali.
Quali coperture deve avere una buona assicurazione auto?
Oltre alla RC Auto obbligatoria, le coperture devono essere selezionate in base al valore e all’età del veicolo, alle modalità di utilizzo e ai rischi dai quali ci si vuole proteggere. Furto e Incendio, Kasko, Cristalli, Eventi atmosferici, Infortuni del conducente e Assistenza stradale possono risultare utili per esigenze differenti.
È meglio un’assicurazione auto online o tradizionale?
Dipende dalle proprie preferenze di gestione e assistenza. Una polizza online può offrire maggiore autonomia e rapidità, mentre il canale tradizionale può essere preferito da chi desidera un rapporto diretto con un agente; in entrambi i casi vanno confrontati prezzo, coperture, affidabilità e qualità del servizio.
Qual è la migliore assicurazione auto per un neopatentato?
La soluzione più adatta per un neopatentato deve combinare un prezzo sostenibile con condizioni coerenti con l’età e l’esperienza del conducente. È importante verificare formula di guida, franchigie, coperture, assistenza, affidabilità della compagnia e possibilità di beneficiare del Bonus Familiare RCA.
Come confrontare correttamente due preventivi auto?
Utilizza gli stessi dati e seleziona condizioni equivalenti, confrontando formula di guida, massimali, coperture, franchigie, scoperti e modalità di pagamento. Valuta poi il costo annuale complessivo insieme alla qualità dell’assistenza, alla gestione dei sinistri e all’affidabilità della compagnia.
Esiste una classifica delle migliori assicurazioni auto?
Non esiste una classifica valida per tutti, perché prezzo e adeguatezza della polizza dipendono dal profilo del conducente, dal veicolo e dalle coperture scelte. Classifiche, recensioni, rating e dati sui reclami possono offrire indicazioni, ma devono essere integrati con un preventivo personalizzato e con l’analisi delle condizioni e dei servizi offerti.
Compagnia assicurativa
Impresa autorizzata a esercitare l’attività assicurativa e ad assumere i rischi previsti dalle polizze sottoscritte.
Intermediario assicurativo
Professionista che offre a pagamento servizi di gestione di tutte le fasi dell’acquisto di assicurazione: preventivo, stipula e vita del contratto. È il collegamento tra la compagnia assicurativa e il cliente.
Copertura accessoria
Garanzia facoltativa che integra la RC Auto obbligatoria e protegge da rischi ulteriori, secondo condizioni, limiti ed esclusioni previsti dal contratto.
Massimale
Importo massimo che la compagnia può pagare in caso di sinistri.
Franchigia
La somma indicata in Polizza, che rimane a carico dell’Assicurato per ogni Sinistro.
Scoperto
La percentuale del danno – con eventuale Minimo – che rimane a carico dell’Assicurato per ogni Sinistro, se previsto in Polizza.
Rivalsa
Il diritto di Genertel (o altra compagnia assicurativa) a recuperare dal Contraente e dall’Assicurato l’importo pagato ai terzi danneggiati nei casi in cui avrebbe avuto diritto di rifiutare o di ridurre la propria prestazione.
Formula di guida (Tipo di guida)
Condizione contrattuale che stabilisce quali persone possono guidare il veicolo assicurato e quali requisiti devono rispettare.
Reclamo assicurativo
Contestazione scritta presentata alla compagnia o all’intermediario in relazione al comportamento, ai servizi offerti o alla gestione del contratto assicurativo.
IVASS
Istituto per la Vigilanza sulle Assicurazioni. È un ente indipendente di diritto pubblico che controlla la regolarità di quanto avviene nel mercato assicurativo.
Fonti:
- IVASS – Indagine sulle conoscenze e sui comportamenti assicurativi degli italiani
Fonte dei dati sui criteri utilizzati per confrontare le proposte RC Auto e sulla propensione a valutare diverse offerte. - Genertel – Set Informativo Auto
Documentazione contrattuale da consultare per condizioni, limiti, franchigie, esclusioni e funzionamento delle garanzie disponibili.